Devis assurance tracteur agricole : les garanties qui couvrent aussi le conducteur et les outils attelés
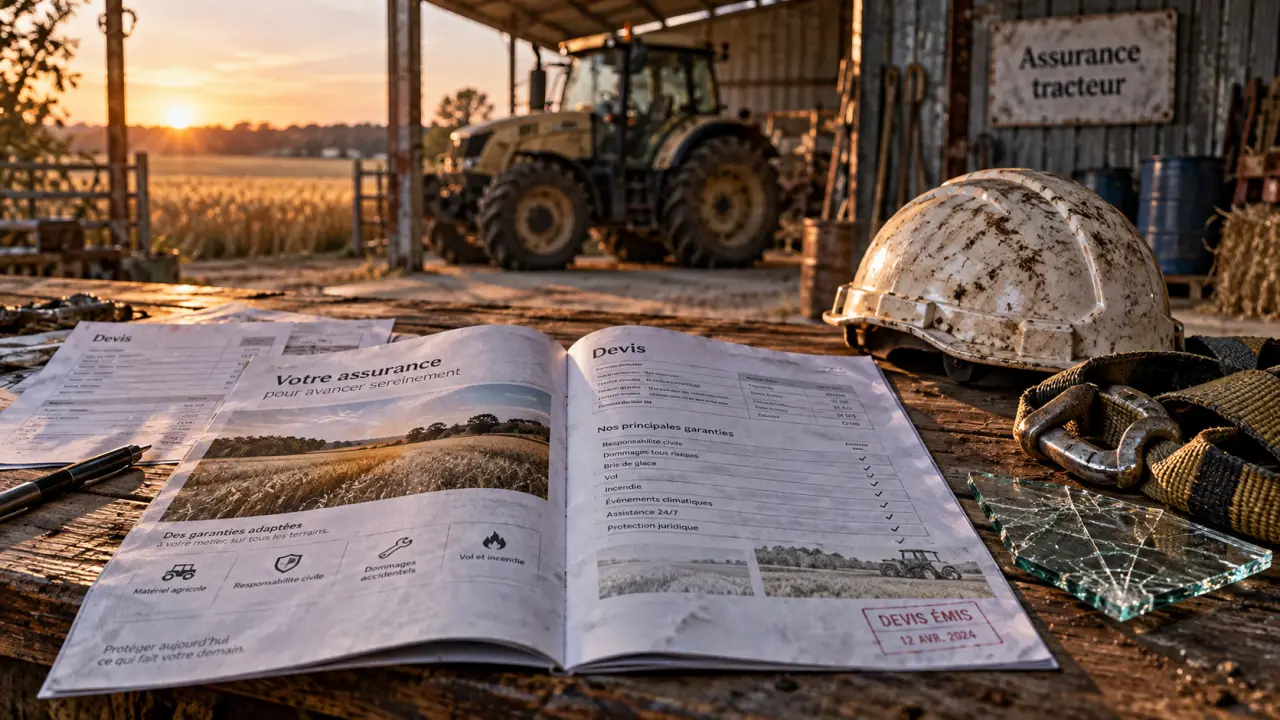
Un tracteur qui tombe en panne en pleine moisson, un vol dans un hangar isolé, un bris de glace sur une route de campagne : ces incidents coûtent cher quand l’engin n’est pas correctement couvert. Avant de remplir un formulaire de devis, il est utile de savoir précisément ce qu’une assurance tracteur agricole peut couvrir, ce qu’elle doit couvrir par obligation légale, et ce qui fait varier le prix d’un contrat à l’autre.
L’assurance tracteur agricole est-elle obligatoire ?
Dès qu’un tracteur circule sur la voie publique, même pour un court trajet entre deux parcelles, il est soumis à l’obligation d’assurance responsabilité civile qui s’applique à tout véhicule terrestre à moteur. Cette garantie minimale couvre les dommages causés à des tiers : un piéton, un autre véhicule, une clôture, une installation. Elle ne couvre en revanche ni le tracteur lui-même, ni le conducteur, ni les matériels attelés.
Un exploitant qui utilise son tracteur exclusivement sur des terrains privés, sans jamais rejoindre la route, reste en théorie hors du champ de cette obligation stricte. Dans les faits, la quasi-totalité des tracteurs agricoles traversent au moins une voie publique pour changer de parcelle, ce qui rend la responsabilité civile quasiment systématique.
Ce que couvre, et ne couvre pas, la responsabilité civile seule
La responsabilité civile automobile indemnise les tiers lésés, mais laisse l’exploitant seul face aux conséquences d’un vol, d’un incendie ou d’une panne. Cette garantie minimale est insuffisante pour protéger l’activité agricole, c’est pourquoi la plupart des contrats proposent des garanties complémentaires dès la souscription, plutôt qu’en option tardive.
Quelles garanties inclure dans un devis assurance tracteur
Au-delà du socle obligatoire, un devis complet s’articule autour de plusieurs familles de garanties qui répondent chacune à un risque identifié dans l’exploitation.
Incendie, vol et vandalisme
Un tracteur remisé dans un hangar reste exposé au feu, à la foudre, à la tempête et aux actes de malveillance. La garantie incendie couvre ces événements liés aux forces de la nature, tandis que la garantie vol intervient en cas de disparition de l’engin ou de ses équipements, y compris lors d’un vandalisme constaté sur l’exploitation.
Dommages tous accidents et bris de glace
La garantie dommages tous accidents prend en charge les dégâts subis par le tracteur lui-même, qu’il soit ou non responsable du sinistre : collision, retournement, choc contre un obstacle. Le bris de glace, souvent isolé en garantie distincte, couvre le remplacement du pare-brise ou des vitres latérales, un sinistre fréquent sur les chemins agricoles encombrés de gravillons et de branches basses.
Panne, dommages électriques et protection juridique
Les pannes mécaniques comme le grippage, le bourrage ou le court-circuit peuvent immobiliser un tracteur en pleine campagne de récolte. Une garantie dédiée aux dommages électriques et électroniques couvre les défaillances des systèmes embarqués, de plus en plus nombreux sur les engins récents. La protection juridique, avec défense pénale et recours, prend en charge les frais liés à un litige consécutif à un accident.
Quel niveau de couverture choisir selon son tracteur
Le choix entre une formule minimale, une formule intermédiaire et une couverture tous risques dépend largement de l’âge, de la valeur et de l’usage du tracteur.
| Niveau de garantie | Ce qui est couvert | Profil concerné |
|---|---|---|
| Responsabilité civile seule | Dommages causés aux tiers uniquement | Tracteur ancien, faible valeur, usage très occasionnel |
| Garanties intermédiaires | RC + incendie, vol, bris de glace, dommages électriques | Tracteur d’occasion encore fonctionnel, exploitation courante |
| Tous risques | RC + dommages tous accidents + garantie conducteur + options étendues | Tracteur neuf ou récent, financé, fortement sollicité |
Le cas particulier du tracteur neuf ou récent
Pour un automoteur de moins de 2 ans, l’indemnisation peut s’effectuer en valeur à neuf ou en valeur d’achat plutôt qu’en valeur à dire d’expert, ce qui évite une décote brutale en cas de destruction totale peu après l’achat. Cette distinction pèse lourd dans le devis : un tracteur financé sur plusieurs années justifie presque toujours une couverture tous risques, le solde du crédit restant dû même si l’engin est détruit.
Quels éléments font varier le prix du devis
Le montant d’un devis assurance tracteur résulte de la combinaison de plusieurs facteurs propres à l’engin et à son usage, bien plus que d’un tarif figé par catégorie.
Caractéristiques du tracteur et mode de détention
L’âge, la valeur d’achat, la puissance et la présence d’équipements connectés comme un GPS, des capteurs ou un système ISOBUS influencent directement le niveau de prime. Le mode de détention compte aussi : un tracteur en propriété, financé par crédit, ou loué en longue durée n’engage pas les mêmes montants d’indemnisation ni les mêmes clauses contractuelles en cas de sinistre.
Franchises, plafonds et historique de sinistres
Une franchise plus élevée réduit généralement le montant de la cotisation, en échange d’une prise en charge personnelle plus importante en cas de sinistre. Le plafond d’indemnisation, lui, fixe la limite maximale remboursée : il doit être cohérent avec la valeur réelle du parc de matériel assuré, GPS et antennes inclus, pour éviter une mauvaise surprise après un vol total.
Un point mérite une attention particulière avant même de remplir le premier champ d’un formulaire de devis : la manière dont l’historique de sinistres est présenté à l’assureur pèse sur le tarif obtenu. Un exploitant qui a changé plusieurs fois de matériel ou d’assureur ces dernières années a intérêt à rassembler ses relevés d’information avant de comparer les offres, car une période sans sinistre clairement documentée compte davantage dans la négociation du tarif qu’une simple déclaration orale. Peu d’exploitants adoptent ce réflexe spontanément, alors qu’il peut faire basculer une franchise ou une cotisation de façon sensible.
Le conducteur, les équipements et les marchandises sont-ils couverts
Un contrat limité aux seuls dommages matériels laisse de côté des risques humains et logistiques pourtant fréquents sur une exploitation agricole.
Protection du conducteur, propriétaire ou salarié
La garantie conducteur indemnise les dommages corporels subis par la personne aux commandes du tracteur, qu’il s’agisse de l’exploitant lui-même, d’un salarié de l’exploitation ou d’un utilisateur ponctuel. Cette protection s’applique en principe pendant la conduite, mais aussi durant des phases souvent négligées : le chargement, le déchargement, l’entretien courant ou une opération de dépannage sur le bord d’un champ.
Matériels attelés, portés et marchandises transportées
Une remorque, une charrue ou un pulvérisateur attelé au tracteur ne sont pas automatiquement couverts par le contrat de l’automoteur : il faut vérifier que les matériels attelés et portés figurent explicitement dans les garanties souscrites. Il en va de même pour les marchandises transportées, qui peuvent subir des dommages lors d’un accident ou d’un retournement, un point fréquemment oublié lors de la souscription initiale.
Comment obtenir un devis assurance tracteur adapté
Pour qu’un devis reflète fidèlement la réalité de l’exploitation, il est utile de préparer en amont quelques informations clés : l’année et la valeur du tracteur, son mode de détention, la liste des équipements embarqués, les matériels attelés habituellement utilisés, le lieu de remisage et l’historique de sinistres des dernières années. Plus ces éléments sont précis, plus le devis proposé correspond réellement aux besoins, évitant à la fois la sur-assurance coûteuse et les trous de garantie découverts trop tard, au moment d’un sinistre.
Un conseiller spécialisé en assurance agricole peut ensuite ajuster les franchises, les plafonds et les options, en particulier pour un tracteur financé ou pour un parc de matériel comportant plusieurs automoteurs. L’exploitation évolue chaque année avec l’arrivée d’un nouveau tracteur ou le changement d’usage d’un engin existant : une révision régulière du contrat permet de garder une couverture alignée sur la réalité du terrain plutôt que sur une photographie figée au jour de la souscription.
Partager cet article
Articles qui pourraient vous intéresser :
 Tracteur chenille : pourquoi choisir la chenille pour vos terrains difficiles ?
 Herse à prairie, 1,20 m, 1,60 m ou 2,00 m : plus large ne veut pas toujours dire mieux
 Chambre à air tracteur : la bonne dimension ne suffit pas, la valve peut bloquer le montage
 Chargeuse sur pneus : choisissez le gabarit et le godet adaptés à votre chantier