Amortissement du matériel agricole : les durées indicatives ne suffisent pas
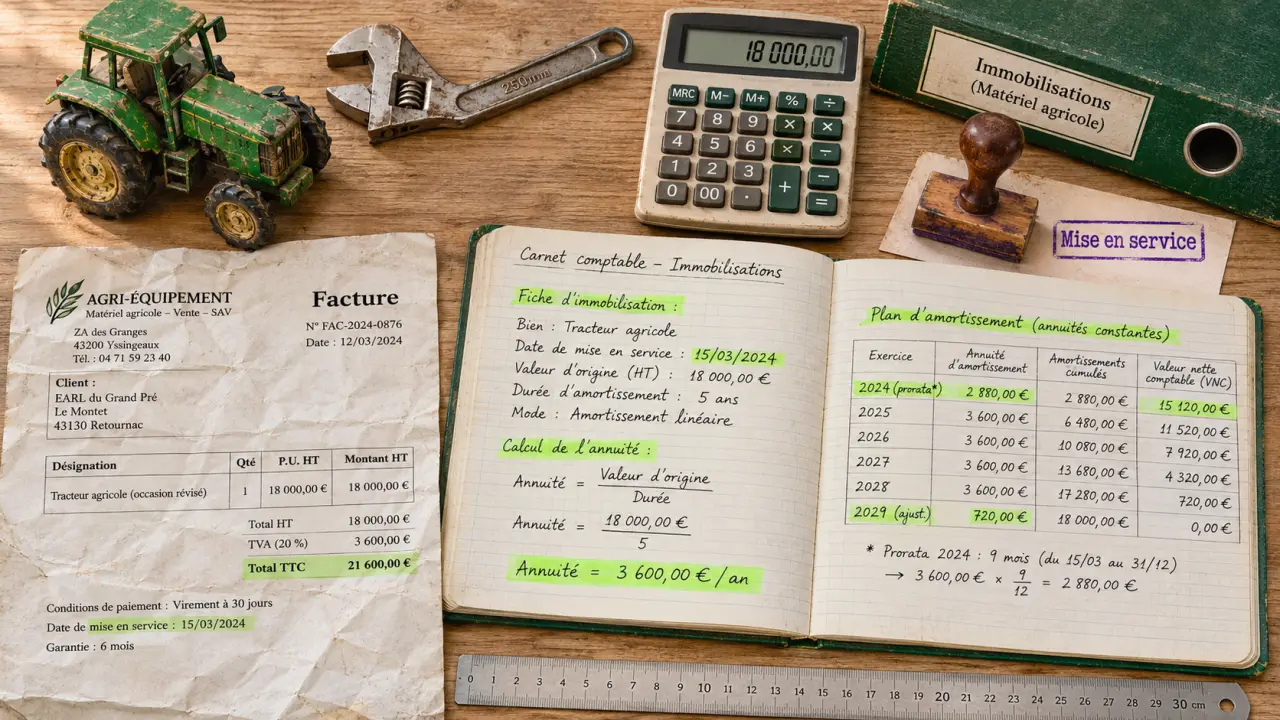
L’amortissement du matériel agricole dépend de trois éléments : votre régime fiscal, le coût retenu et la durée normale d’utilisation de l’équipement. Un tracteur standard peut avoir une durée indicative de 7 à 8 ans, mais ce repère ne remplace pas l’analyse de son usage. Voici les points à vérifier pour établir un calcul cohérent, sans confondre déduction fiscale et rentabilité.
Vérifier d’abord si l’amortissement est déductible
Un équipement destiné à servir durablement dans l’exploitation constitue généralement une immobilisation. Son coût n’est pas intégralement déduit l’année de l’achat : l’amortissement en répartit la consommation sur plusieurs exercices. La dotation annuelle constitue une charge comptable, sans nouveau décaissement au moment de son enregistrement.
Au régime réel, les amortissements peuvent être déduits du résultat imposable dans les conditions applicables aux bénéfices agricoles. Le BOFIP, dans la référence BOI-BA-BASE-20-30-10, renvoie aux règles générales de déduction et précise notamment l’application de l’amortissement par composants aux entreprises agricoles.
Au micro-BA, les charges sont prises en compte au moyen d’un abattement forfaitaire de 87 %. L’achat d’un tracteur ne permet donc pas d’ajouter une déduction individuelle d’amortissement à cet abattement. Il reste néanmoins pertinent d’en calculer le coût économique pour piloter l’exploitation.
Enfin, durée comptable, durée fiscale et durée de détention ne sont pas nécessairement identiques. Prévoir de revendre une machine après quelques campagnes ne suffit pas à fixer sa durée d’amortissement. Inversement, un matériel totalement amorti peut continuer à fonctionner : sa valeur nette comptable nulle ne signifie pas qu’il n’a plus de valeur marchande.
Choisir une durée à partir du matériel et de son utilisation
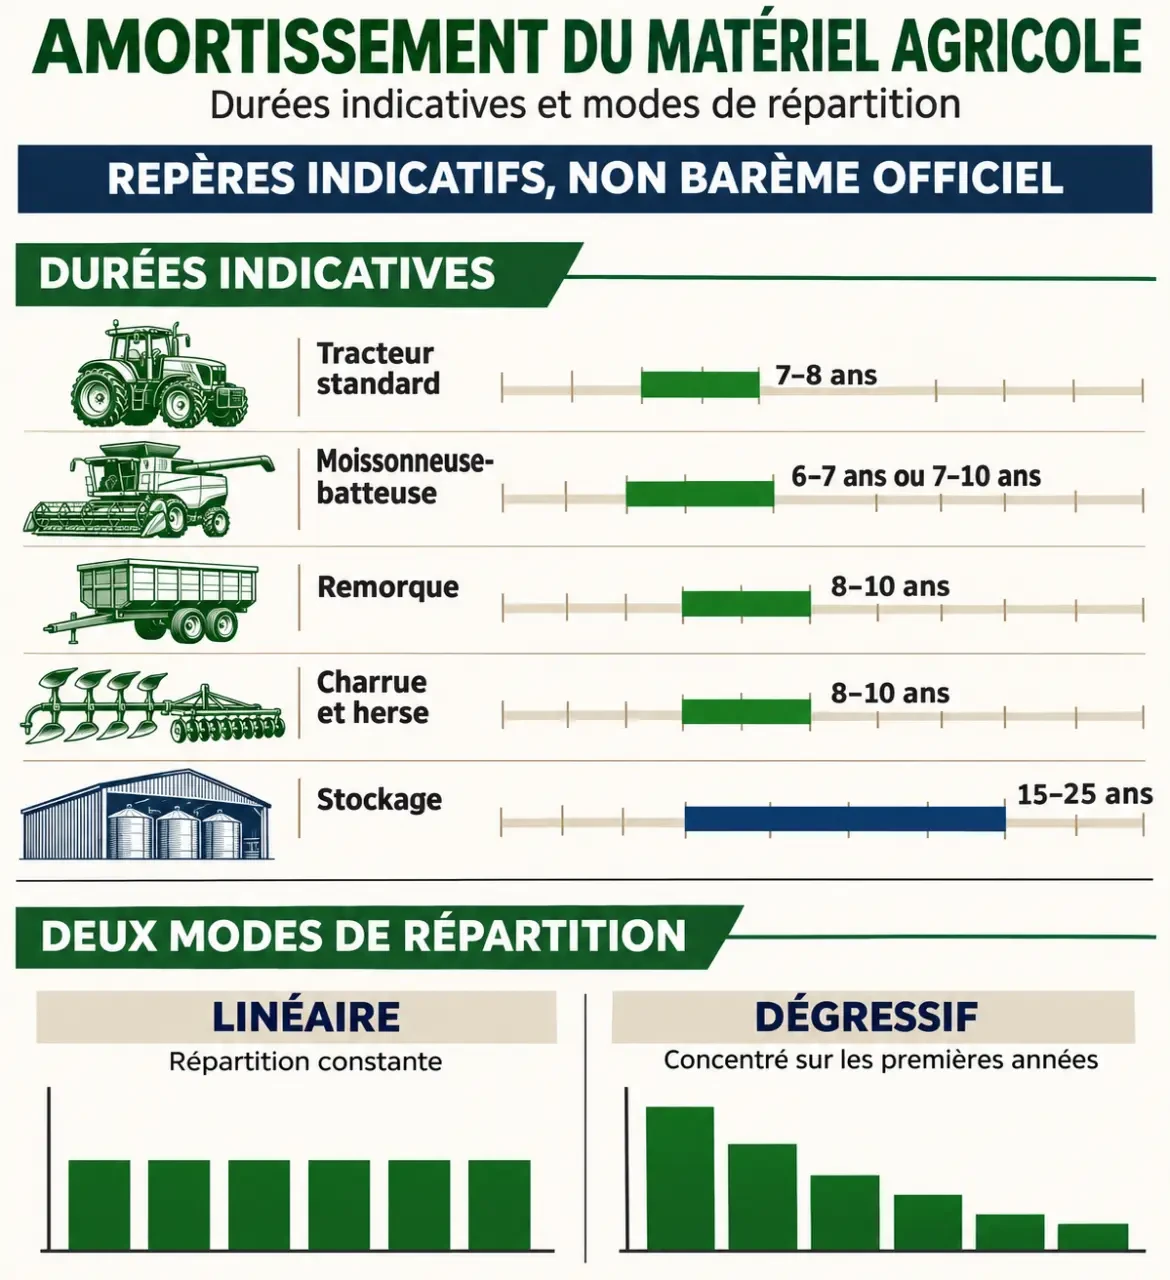
Les durées ci-dessous sont des repères indicatifs rapportés par les guides agricoles, et non un barème officiel obligatoire. Elles doivent être confrontées aux usages professionnels et aux conditions réelles de l’exploitation.
| Matériel | Durée indicative | Point à examiner |
|---|---|---|
| Tracteur standard | 7 à 8 ans | Heures annuelles et sollicitation mécanique |
| Tracteur spécialisé | 6 à 7 ans | Contraintes propres aux travaux réalisés |
| Moissonneuse-batteuse | 6 à 7 ans ou 7 à 10 ans selon les guides | Surfaces récoltées et intensité des campagnes |
| Ensileuse / presse à balles | 5 à 6 ans / 7 ans | Volume traité et usure |
| Remorque / benne | 10 ans / 8 à 10 ans | Charges transportées et conditions de circulation |
| Charrue et herse | 8 à 10 ans | Nature des sols et entretien |
| Pulvérisateur | 7 à 8 ans | État des organes et équipements de contrôle |
| Traite automatisée / tank à lait | 8 à 10 ans / 10 ans | Cadence d’utilisation et composants |
| Irrigation | Structure : 15 à 20 ans ; contrôle : 7 à 10 ans | Séparation éventuelle des composants |
| Stockage | 15 à 25 ans selon l’installation | Nature de la structure et des équipements |
Les écarts concernant les moissonneuses montrent pourquoi une catégorie ne suffit pas. Une machine travaillant sur 300 à 400 hectares par exploitation ne connaît pas les mêmes contraintes qu’une machine d’ETA dépassant 1 000 hectares par campagne. Ces volumes éclairent l’analyse, sans déterminer automatiquement une durée fiscale.
Pour un matériel d’occasion, raisonnez sur sa durée probable d’utilisation restante, compte tenu de son état, de son historique et des travaux prévus. Ne reprenez pas mécaniquement la durée d’un équipement neuf et ne retranchez pas simplement son âge d’une durée standard.
Les composants significatifs ayant des rythmes de remplacement différents peuvent nécessiter des plans distincts. C’est particulièrement important lorsque la structure reste utilisable longtemps, tandis que les organes de commande ou l’électronique deviennent obsolètes plus tôt.
Établir la base et calculer une annuité vérifiable
La valeur d’origine comprend le prix d’achat et les frais accessoires nécessaires à l’acquisition et à la mise en état d’utilisation, notamment le transport et l’installation. Le BOFIP prévoit également, selon les situations, une valeur d’apport ou un coût de production.
La TVA récupérable n’entre pas dans le coût amortissable. Si elle n’est pas récupérable, elle augmente généralement le coût retenu. En cas de récupération partielle, seule la fraction non déductible est intégrée. Il faut donc vérifier le droit à déduction avant de choisir entre une base HT et TTC.
Exemple : un tracteur de 80 000 € HT sur 7 ans
Supposons une TVA intégralement récupérable, aucun frais accessoire et une base amortissable de 80 000 €. En linéaire, pour un exercice complet, le calcul est : 80 000 ÷ 7 = 11 428,57 € environ par an. Le taux annuel correspond à 1 ÷ 7, soit environ 14,29 %.
Le point de départ du linéaire est généralement la mise en service. Une première utilisation en cours d’exercice impose donc un prorata temporis : la première dotation n’est pas nécessairement une annuité complète. Le plan doit préciser les dates, les dotations successives et la valeur nette comptable après amortissements cumulés.
Ne transposez pas directement une estimation économique avec valeur de revente dans un calcul fiscal. Une valeur résiduelle significative peut avoir des conséquences comptables ; son articulation avec les règles fiscales doit être examinée séparément.
Comparer linéaire et dégressif sans privilégier seulement la première année
Le linéaire répartit la base de manière constante sur la durée retenue, hors prorata et ajustements. Il facilite la lecture des charges futures. Le dégressif concentre davantage les déductions sur les premiers exercices, mais son accès est encadré par l’article 39 A du CGI.
Le dégressif concerne certains biens neufs éligibles dont la durée normale d’utilisation atteint au moins 3 ans. Le caractère neuf ne suffit pas : la catégorie du matériel et les conditions légales doivent être vérifiées. Les coefficients sont de 1,25 pour 3 à 4 ans, 1,75 pour 5 à 6 ans et 2,25 au-delà, sous réserve des dispositions particulières applicables.
Pour une base de 80 000 € sur 7 ans, le taux dégressif théorique est de 1 ÷ 7 × 2,25, soit environ 32,14 %. Une première annuité théorique sans prorata atteint ainsi 25 714,29 €. Les annuités suivantes s’appuient sur la valeur restante, puis un passage au linéaire intervient lorsqu’il devient approprié selon les règles du dispositif.
Cette accélération modifie le calendrier des déductions : elle ne crée ni recette ni remboursement du prix du matériel. Faites comparer les plans complets, avec leurs règles propres de départ et de prorata, plutôt que la seule économie fiscale du premier exercice.
Documenter le choix et vérifier le coût réel de la machine
Conservez la facture, les frais accessoires, la date de mise en service, le traitement de la TVA et les éléments justifiant la durée : heures, hectares, état mécanique, entretien et prévisions d’utilisation. Une durée atypique mérite une justification écrite, validée avec l’expert-comptable.
Pensez au matériel comme au centre d’une orbite : autour de lui gravitent assurance, remisage, intérêts, carburant, réparations et temps du conducteur. Une baisse des heures annuelles ne fait pas disparaître ces charges fixes ; elle les concentre sur chaque heure travaillée. Ce regard aide à comparer achat, location, CUMA et prestation d’ETA sur une même base économique.
Enfin, les terrains proprement dits ne sont pas amortissables, comme le rappelle le BOFIP. Drainage, plantations et améliorations foncières relèvent de traitements spécifiques : ne leur appliquez pas automatiquement le plan d’une machine. Avant de clôturer, vérifiez aussi les changements d’usage, remplacements de composants ou cessions susceptibles d’affecter le suivi comptable.
- Prix du leasing d’un tracteur agricole : le loyer ne dit pas ce que coûtera le rachat - 15 novembre 2026
- Location de tracteur agricole : le prix par jour ne suffit pas pour choisir - 14 novembre 2026
- Subvention matériel agricole 2026 : les équipements à vérifier avant de signer un devis - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Tracteur agricole électrique : 160 ch et 8 heures annoncées, ce qu’il faut vérifier au champ
 Plateau fourrager : 5 critères pour choisir entre 6 et 12 m sans surdimensionner
 Déchaumeur à disques : 510, 560 ou 620 mm, le bon diamètre selon le travail visé
 Phare de travail LED puissant pour tracteur agricole : les lumens ne font pas tout