Prix du leasing d’un tracteur agricole : le loyer ne dit pas ce que coûtera le rachat
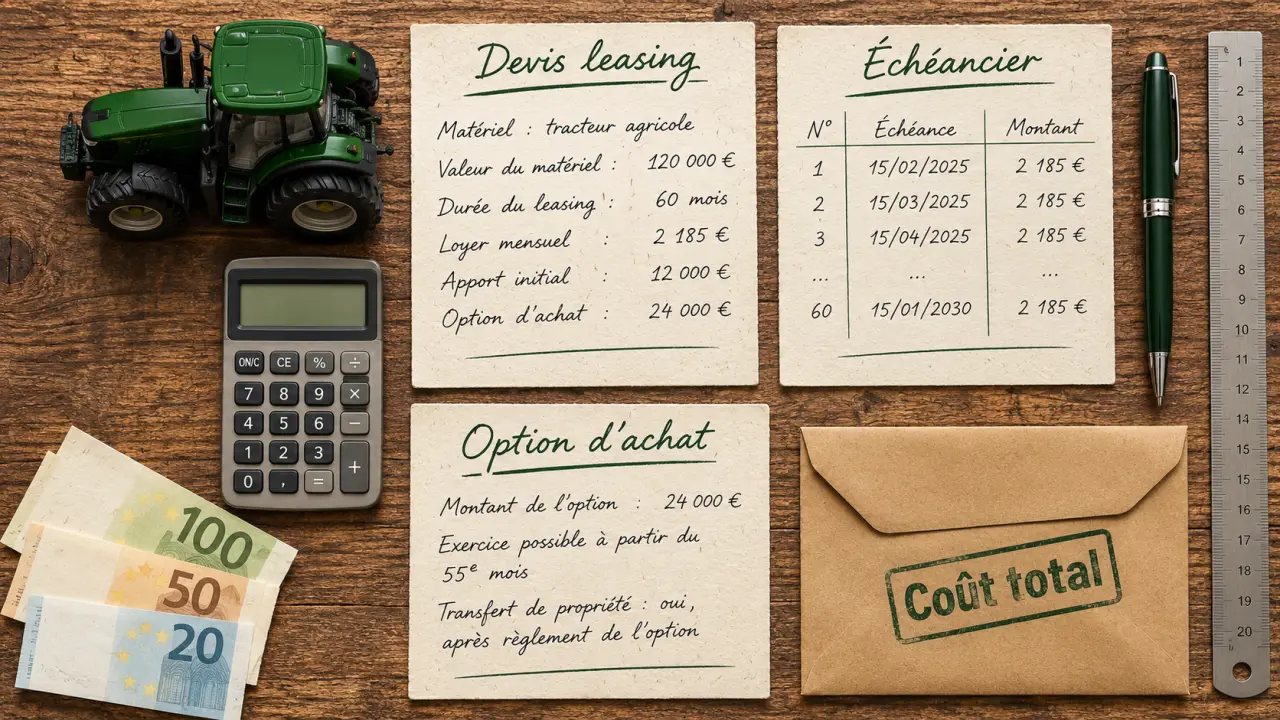
Le prix d’un tracteur agricole en leasing ne se résume pas à son loyer mensuel : il faut additionner le premier versement, les échéances, les frais et, si vous souhaitez conserver le matériel, l’option d’achat. Deux offres affichant la même mensualité peuvent donc engager des budgets très différents. Pour obtenir une estimation utile, partez du prix HT du tracteur et fixez dès le départ votre objectif : le restituer ou devenir propriétaire.
Des repères de loyers à lire avec leurs conditions
Il n’existe pas de tarif unique du leasing agricole. Un tracteur compact, un modèle polyvalent avec chargeur frontal et un tracteur de forte puissance ne représentent ni le même investissement ni la même valeur attendue en fin de contrat. Les exemples publiés par Agrivert donnent des ordres de grandeur, mais ne constituent pas des offres de financement.
Simuler le coût total d’un leasing de tracteur
Renseignez les paramètres pour obtenir une estimation indicative, calculée à partir d’une formule d’annuité.
Résultats estimatifs
- Frais initiaux
- Services sur la durée
- Coûts estimés de restitution
Hypothèses et formule de calcul
Capital financé P = prix HT − premier versement. Valeur résiduelle R = prix HT × pourcentage de l’option d’achat. Taux mensuel i = taux nominal annuel ÷ 12 ÷ 100. Le loyer est calculé selon la formule suivante :
L = (P − R / (1 + i)n) × i / (1 − (1 + i)−n)
Si i = 0, le loyer est calculé par (P − R) ÷ n. Le total avec acquisition comprend le premier versement, les loyers, l’option d’achat, les frais initiaux et les services. Le total avec restitution comprend le premier versement, les loyers, les frais initiaux, les services et les coûts estimés de restitution ; l’option d’achat n’y est pas incluse.
Estimation simplifiée : ce calcul ne remplace pas une offre de financement. Il peut exclure la TVA, l’assurance, l’entretien, les frais variables, les pénalités, les frais de remise en état et les modalités saisonnières. Les conditions réelles peuvent différer.
| Tracteur cité | Prix d’achat annoncé | Loyers annoncés | Option d’achat |
|---|---|---|---|
| Case IH Farmall | 65 000 € | Environ 1 200 €/mois pendant 48 mois | 15 %, soit 9 750 € |
| New Holland T6 | 110 000 € | 2 000 €/mois pendant 60 mois | 20 %, soit 22 000 € |
| Fendt 1000 Vario | 350 000 € | 5 500 €/mois pendant 72 mois | 25 %, soit 87 500 € |
Ces montants nécessitent des précautions : configuration exacte, premier loyer, services et régime de TVA doivent être confirmés. Les calculs publiés présentent aussi des écarts à éclaircir. Pour le Farmall, 48 loyers de 1 200 € représentent 57 600 €, alors qu’Agrivert annonce environ 72 600 € hors option : sans détail des versements supplémentaires, ce total n’est pas reproductible.
Pour le T6, les loyers atteignent 120 000 €, soit 142 000 € avec rachat, conformément au total annoncé. Pour le Fendt, les échéances donnent 396 000 €, puis 483 500 € avec option, contre environ 491 000 € annoncés. Demandez toujours un échéancier complet plutôt que de transposer une mensualité publiée à votre exploitation.
Les paramètres qui déplacent réellement le prix
Le matériel, avant le financement
La puissance, la transmission, la marque, les pneumatiques et les équipements déterminent le prix de départ. Un chargeur frontal ou un système de guidage doivent figurer dans la configuration financée si vous en avez besoin. Agrivert évoque, par exemple, 10 000 à 15 000 € supplémentaires pour un autoguidage RTK : une option de ce niveau modifie sensiblement le budget.
Le financement d’un tracteur d’occasion est également possible selon les organismes et le matériel retenu. Faites confirmer les critères d’âge, d’heures moteur, d’état et de provenance. Un prix d’achat inférieur ne suffit pas à garantir une meilleure opération si les réparations prévisibles et la couverture de garantie diffèrent fortement.
Premier loyer, durée et valeur de rachat
Un premier loyer majoré réduit généralement les échéances suivantes, mais mobilise davantage de trésorerie au démarrage. Ce versement n’est pas nécessairement un dépôt récupérable. Une durée plus longue peut alléger le loyer tout en augmentant le coût global et en prolongeant votre engagement. Greenfinance évoque des durées généralement comprises entre 3 et 7 ans, sans que cette plage s’applique à tous les dossiers.
Une option d’achat élevée reporte une partie du paiement à la sortie : elle ne supprime pas cette dépense. Vérifiez aussi le coût du financement, la fréquence des loyers et les éventuels paiements saisonniers. La possibilité d’échéances adaptées aux campagnes doit être écrite dans l’offre, avec leurs dates et montants.
Calculer le coût complet, avec ou sans rachat
La méthode consiste à séparer les sommes dues au départ, pendant l’utilisation et à la sortie. Travaillez sur une base homogène, HT ou TTC selon votre situation, sans mélanger les deux. La récupération éventuelle de TVA et son calendrier doivent être examinés avec votre expert-comptable.
- À l’entrée : premier loyer, frais de dossier et autres frais initiaux prévus.
- Pendant le contrat : tous les loyers suivants, assurance, entretien et prestations non incluses.
- Au rachat : option d’achat et éventuels frais associés.
- À la restitution : transport, remise en état ou dépassement d’heures lorsque le contrat les prévoit.
Pour éviter un double comptage, vérifiez si le premier loyer fait déjà partie du nombre d’échéances annoncé. Le budget avec acquisition correspond aux versements initiaux, aux loyers restant dus, aux frais et services, puis à l’option. Sans acquisition, remplacez cette dernière par les coûts éventuels de restitution.
Une mensualité basse n’est avantageuse que si les autres lignes restent maîtrisées. L’entretien et les réparations ne sont pas automatiquement couverts. Contrôlez les exclusions, franchises, obligations de maintenance et conséquences d’une résiliation anticipée.
Le financement fonctionne comme un engrenage avec le calendrier technique : prolonger le contrat pour réduire le loyer peut faire coïncider les dernières échéances avec des réparations plus lourdes. Placez sur une même ligne du temps les loyers, les entretiens prévus et les périodes de recettes. Vous repérerez ainsi les campagnes où plusieurs dépenses risquent de se cumuler, ce qu’une simple mensualité moyenne masque.
Comparer le leasing à l’achat sur la même durée
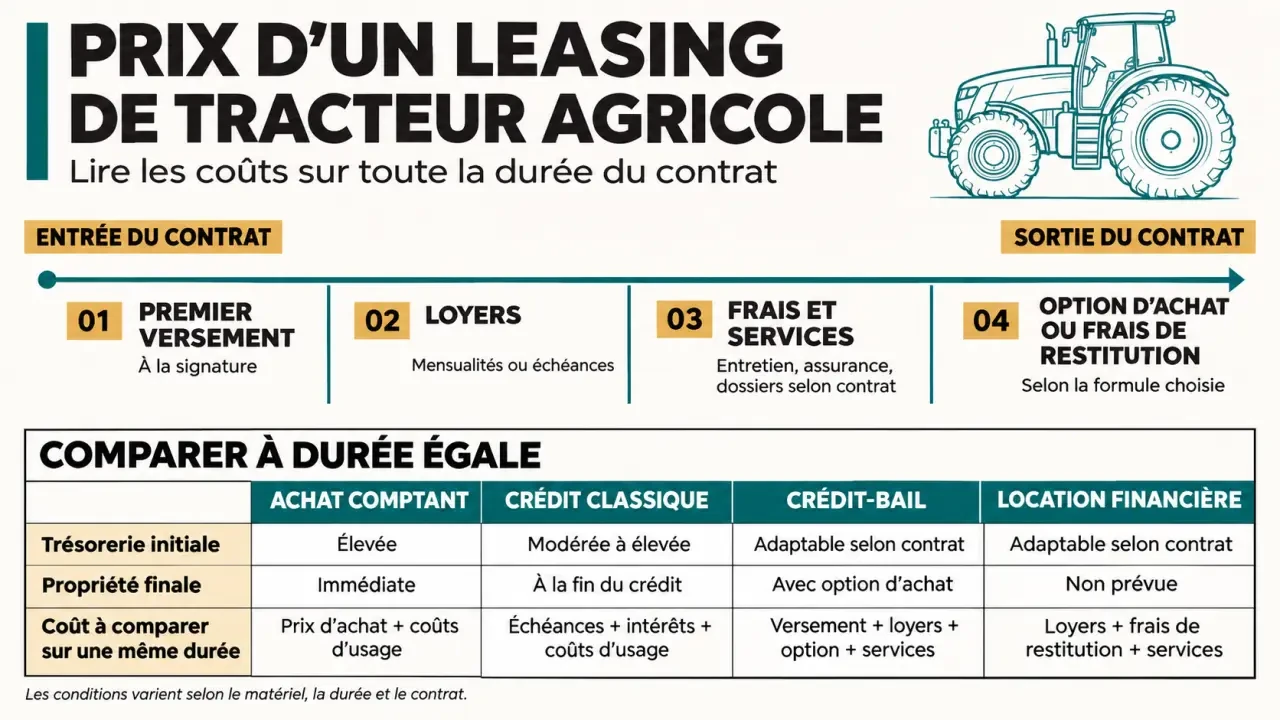
Le terme « leasing » recouvre plusieurs montages. Le crédit-bail agricole prévoit une option d’achat contractuelle : le financeur reste propriétaire pendant la location. La LOA désigne également une location avec option d’achat. La location financière finance avant tout l’usage ; n’y supposez pas une possibilité de rachat si elle n’est pas expressément prévue.
| Formule | Effet sur la trésorerie | Propriété et sortie |
|---|---|---|
| Achat comptant | Décaissement initial important | Propriété acquise, revente à organiser |
| Crédit classique | Apport éventuel et remboursements | Achat du tracteur, garanties du prêt à vérifier |
| Crédit-bail | Premier loyer éventuel puis loyers | Acquisition possible au montant prévu |
| Location financière | Loyers selon échéancier | Restitution ou autre issue contractuelle |
Comparez chaque solution sur une durée d’utilisation identique. Pour l’achat comptant ou à crédit, tenez compte de la valeur de revente estimée à cette échéance. Pour une location avec restitution, intégrez les frais de sortie. Si vous rachetez le tracteur, il conserve lui aussi une valeur : comparer uniquement les décaissements serait incomplet.
Une conservation longue peut favoriser la propriété, tandis qu’un renouvellement régulier peut rendre la location pertinente. Aucun seuil d’heures universel ne tranche ce choix : travaux, fiabilité, entretien et trésorerie comptent aussi. Faites valider le traitement fiscal et comptable de chaque formule plutôt que de considérer une déduction de loyers comme une économie automatique.
Préparer un devis qui permet vraiment de décider
Adressez le même cahier des charges au concessionnaire, au financeur de marque ou à un organisme indépendant. Un simulateur sert à explorer des hypothèses ; seule une proposition détaillée, soumise à acceptation du dossier, permet de connaître vos conditions réelles.
- Modèle exact, prix HT négocié, équipements et état neuf ou occasion.
- Travaux prévus, heures annuelles et date impérative de disponibilité.
- Premier versement disponible, durée et calendrier de paiement souhaités.
- Assurance, entretien, garantie et assistance demandés.
- Objectif final : restitution, renouvellement ou acquisition.
- Option d’achat, limites d’usage et barème de restitution à préciser.
Préparez également les éléments financiers demandés pour l’étude du dossier. Sollicitez plusieurs scénarios pour le même tracteur, avec les mêmes services et la même issue finale. Vous pourrez alors arbitrer entre effort initial, charge annuelle et coût total, sans choisir une offre simplement parce que son loyer paraît plus léger.
- Prix du leasing d’un tracteur agricole : le loyer ne dit pas ce que coûtera le rachat - 15 novembre 2026
- Location de tracteur agricole : le prix par jour ne suffit pas pour choisir - 14 novembre 2026
- Subvention matériel agricole 2026 : les équipements à vérifier avant de signer un devis - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conduire un tracteur : le permis dépend du statut, des 40 km/h et de la remorque
 Benne céréalière : le volume ne suffit pas pour choisir la bonne charge utile
 Chargeuse sur pneus : choisissez le gabarit et le godet adaptés à votre chantier
 Robot de traite : gagner en souplesse sans sous-estimer les astreintes