Assurer un tracteur : le tiers protège les autres, pas votre matériel
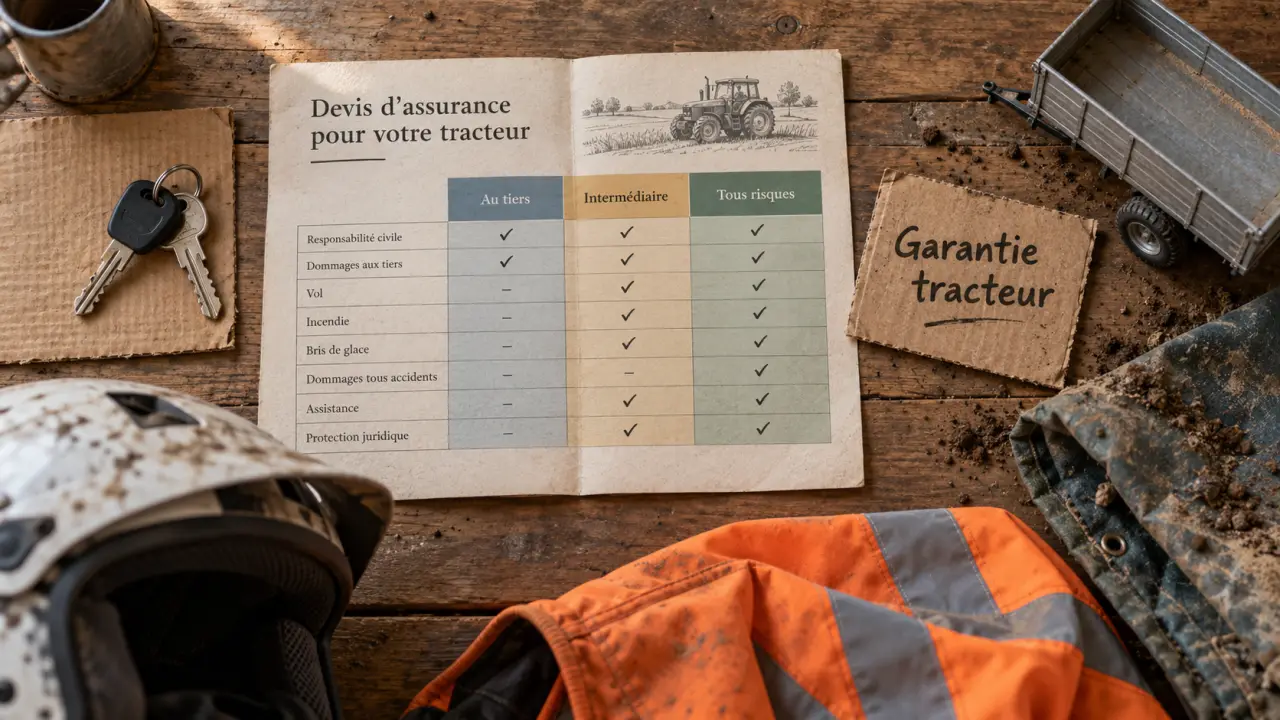
En France, assurer un tracteur impose au minimum une garantie responsabilité civile, destinée à indemniser les dommages causés aux tiers. Elle ne suffit toutefois pas à protéger votre machine, votre conducteur ou votre chargement. Pour choisir un contrat adapté, il faut examiner ensemble le tracteur, ses équipements, les remorques et les usages réels, puis comparer les garanties et leurs limites.
La responsabilité civile obligatoire ne couvre pas tous les dégâts
Un tracteur agricole ou un engin automoteur agricole doit être couvert par une assurance responsabilité civile. Comme le rappelle Service-Public, cette protection concerne les dommages matériels ou corporels causés à autrui : un véhicule heurté, une personne blessée ou des installations endommagées chez un voisin, par exemple.
Ne confondez pas cette assurance du véhicule avec la responsabilité civile générale de l’exploitation. Demandez une confirmation explicite de la couverture du tracteur. Un usage uniquement sur terrain privé ne permet pas, à lui seul, de considérer que l’assurance est inutile.
La formule au tiers ne rembourse pas les dommages propres du tracteur lors d’un accident responsable. Si la machine se renverse dans un fossé, sa réparation dépendra d’une garantie dommages adaptée. De même, les blessures du conducteur ne sont pas couvertes par sa propre responsabilité civile : une garantie corporelle du conducteur doit être examinée séparément.
Avant de réduire les garanties d’un tracteur ancien, évaluez donc davantage que sa valeur de revente. Même amorti, un véhicule indispensable aux travaux peut être difficile à remplacer rapidement.
Choisir les garanties à partir des sinistres que vous ne pourriez pas financer
Les appellations « intermédiaire » et « tous risques » ne correspondent pas à un contenu identique chez tous les assureurs. Le tableau suivant présente une logique générale, à vérifier dans chaque devis.
| Protection | Au tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Responsabilité civile | Incluse | Incluse | Incluse |
| Vol et incendie | Généralement absents | Souvent prévus | Généralement prévus |
| Dommages accidentels au tracteur | Non | Couverture limitée éventuelle | Garantie généralement étendue |
| Protection corporelle du conducteur | À vérifier | À vérifier | À vérifier |
| Remorque, matériel et chargement | Périmètre à préciser séparément pour chaque formule |
Accident, vol et événements climatiques
Une garantie dommages peut intervenir après un choc, un renversement ou une chute dans un fossé, selon les événements prévus au contrat. Vérifiez également le vol, l’incendie, l’explosion, le vandalisme et le bris de glace. Pour la tempête, la grêle, la neige ou les catastrophes naturelles, les conditions de déclenchement et les franchises peuvent différer. « Tous risques » ne signifie jamais « sans exclusion ».
Bris de machine et protection juridique
Le bris de machine répond à un autre besoin que la garantie collision. Il peut couvrir certaines casses accidentelles ou destructions du matériel, notamment dans les locaux d’exploitation selon le contrat. L’usure et les dommages relevant de la garantie du constructeur sont généralement exclus. Vérifiez les organes couverts, les lieux d’utilisation et les obligations d’entretien.
La protection juridique peut, quant à elle, accompagner certains litiges dans les limites prévues. Elle ne remplace ni une garantie dommages ni une garantie corporelle du conducteur.
Tracteur, remorque et chargement : vérifier chaque élément de l’ensemble
La remorque attelée doit elle aussi être assurée. Elle peut être intégrée au contrat principal du tracteur ou faire l’objet d’un contrat distinct. Faites confirmer son identification et l’étendue de sa couverture, notamment lorsqu’elle est dételée. Une responsabilité civile assurée ne signifie pas automatiquement que ses propres dommages seront remboursés.
Raisonnez comme devant une maille : ce sont les espaces entre les éléments qui révèlent les défauts de protection. Lors d’un renversement, le tracteur, la remorque, l’outil attelé et le chargement peuvent relever de garanties différentes. Demandez à l’assureur de détailler ce scénario, élément par élément : cette vérification permet de repérer une rupture de couverture que le seul intitulé « assurance matériel agricole » ne montre pas.
Le matériel attelé et les marchandises transportées méritent ainsi une mention précise. Un dommage à une récolte ou à un équipement transporté n’est pas nécessairement indemnisé parce que le véhicule tracteur est couvert. Contrôlez les biens admis, les plafonds et les circonstances garanties, y compris pendant le chargement ou le déchargement si ces opérations vous concernent.
Si plusieurs véhicules composent votre parc, une assurance flotte agricole peut simplifier la gestion. Vérifiez néanmoins la liste des engins et des remorques couverts : le regroupement administratif ne garantit pas une protection uniforme.
Déclarer les changements avant qu’ils ne deviennent un problème
Une modification de remorque affectant son poids ou sa stabilité doit être signalée à l’assureur. Décrivez les transformations et demandez si un avenant est nécessaire. Selon les circonstances et les règles applicables, une omission peut entraîner une réduction ou un refus d’indemnisation, voire un recours de l’assureur.
Les usages exceptionnels doivent également être examinés avant leur réalisation. Un tracteur habituellement utilisé pour les travaux agricoles n’est pas forcément couvert dans les mêmes conditions lors d’une fête, d’une manifestation ou d’une activité de chasse. Une extension peut être nécessaire.
- Transport de passagers : respectez les consignes du constructeur, les places autorisées et les dispositifs de sécurité prévus.
- Prêt ou conducteurs multiples : faites confirmer les personnes autorisées et les éventuelles restrictions.
- Changement d’activité : signalez les nouveaux usages susceptibles de modifier le risque assuré.
Lors du transport de passagers, le non-respect des consignes peut notamment permettre à l’assureur de se retourner contre l’assuré après indemnisation des victimes. Conservez une trace écrite de vos déclarations et de l’accord obtenu.
Comparer les devis sur l’indemnisation, pas seulement sur la cotisation
Pour demander un devis à un assureur ou à un intermédiaire, préparez les caractéristiques et l’identification du tracteur, sa date de mise en service, sa valeur, son financement, ses usages et les conducteurs concernés. Ajoutez les remorques, les équipements et l’historique des sinistres demandé. L’assureur précisera les justificatifs nécessaires.
Comparez ensuite des périmètres identiques : franchises, plafonds, exclusions, conditions contre le vol et base d’indemnisation. Selon le contrat, celle-ci peut reposer sur une valeur à dire d’expert, une référence comme la cote SIMO ou une garantie valeur à neuf.
Certains avantages commerciaux illustrent l’importance de ces détails. Crédit Agricole présente, selon la formule et les conditions contractuelles, une absence de franchise au premier sinistre après 3 ans sans sinistre, ainsi qu’une prise en charge de la reprogrammation du GPS jusqu’à 8 000 € après un sinistre garanti.
Des garanties peuvent aussi prévoir la valeur à neuf pour un tracteur de moins de 2 ans en cas de destruction totale, ou une majoration de 5 % de l’indemnité dans certains cas de financement, non cumulable avec l’option valeur à neuf. Ces dispositions ne constituent pas un standard du marché : faites confirmer leur présence dans votre proposition.
Pour un tracteur financé à crédit, confrontez enfin l’indemnisation prévue au capital restant dû. Le bon contrat est celui dont vous comprenez les limites et qui protège les dépenses que votre exploitation ne pourrait pas absorber seule.
- Prix du leasing d’un tracteur agricole : le loyer ne dit pas ce que coûtera le rachat - 15 novembre 2026
- Location de tracteur agricole : le prix par jour ne suffit pas pour choisir - 14 novembre 2026
- Subvention matériel agricole 2026 : les équipements à vérifier avant de signer un devis - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Smart farming : décider avec les données du sol plutôt qu’avec l’habitude
 OAD agricole : décider avec les données, sans piloter en automatique
 Operations Center : trois consoles, trois terrains, aucun usage interchangeable
 Tarif d’une prestation agricole : le prix à l’hectare peut changer dès que le chantier s’éloigne