Financer du matériel agricole : crédit, aides et échéances à comparer avant de signer
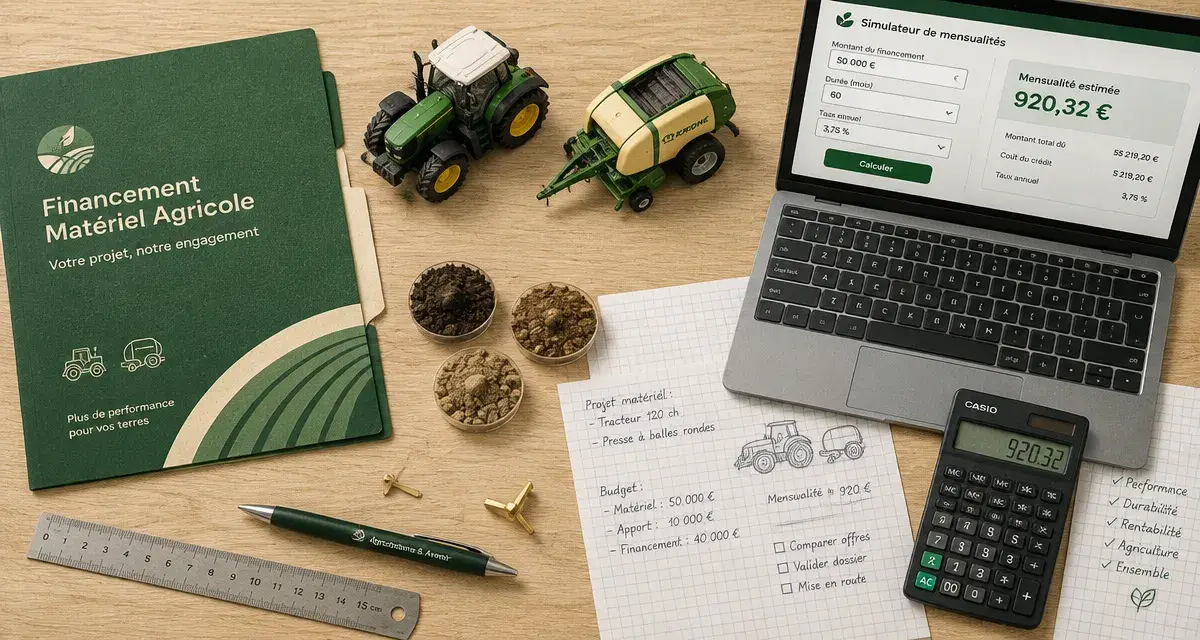
Pour financer du matériel agricole, le bon montage dépend autant du coût de l’équipement que des rentrées d’argent de l’exploitation. Crédit professionnel, financement proposé chez le concessionnaire et aide publique répondent à des besoins différents. Si votre recherche passe par farmv.fr, vérifiez d’abord l’identité du financeur et les conditions écrites : aucune offre propre à ce site ne peut être confirmée ici.
Partir du besoin réel avant de choisir un financement
Un tracteur destiné à travailler plusieurs années, un équipement de transformation à la ferme et un outil utilisé ponctuellement ne posent pas la même question financière. Avant de demander une proposition, précisez l’usage prévu, le volume d’activité attendu et les charges supplémentaires : entretien, assurance, consommables ou stockage. Le prix d’achat n’est qu’une partie du budget.
Simuler les mensualités d’un financement agricole
Estimez les remboursements de votre prêt professionnel à partir des paramètres saisis.
Estimation du financement
- Mensualité de remboursement, hors assurance
- —
- Total des échéances de remboursement
- —
- Coût des intérêts
- —
- Coût total, frais et assurance inclus
- —
Résultat indicatif, calculé selon la formule d’amortissement à mensualités constantes (ou capital divisé par la durée si le taux est nul). Il ne constitue pas une offre de crédit. Il ne tient pas compte des conditions particulières, garanties ou taxes qui n’ont pas été saisies. L’assurance mensuelle et les frais initiaux sont ajoutés au coût total, mais ne sont pas inclus dans la mensualité de remboursement affichée.
Déterminez ensuite ce que l’investissement doit améliorer : disponibilité du matériel, temps de travail, qualité de production ou maîtrise des ressources. Cette justification aide à apprécier la capacité de remboursement et devient essentielle lorsqu’une aide exige une plus-value mesurable.
| Solution | Intérêt principal | Point à vérifier |
|---|---|---|
| Crédit professionnel | Financer l’investissement avec un remboursement contractuel | Coût total, garanties, assurance et échéancier |
| Financement spécialisé via un concessionnaire | Associer équipement, financement et services éventuels | Conditions d’achat ou d’utilisation et contenu des services |
| Aide publique | Réduire une partie des dépenses éligibles | Territoire, nature du matériel, calendrier et règles de cumul |
Une subvention n’est pas un prêt : elle ne constitue pas une avance automatiquement disponible pour régler le fournisseur. Il faut donc vérifier son calendrier de versement et prévoir, si nécessaire, le financement de l’attente.
Comparer la banque et le concessionnaire au-delà du taux
Le crédit professionnel et ses conditions d’assurance
Le Crédit Mutuel cite des crédits d’investissement et d’ingénierie. Pour comparer une proposition, demandez le montant emprunté, la durée, le taux, les frais, les garanties et le coût de l’assurance. Aucun taux d’intérêt universel ne permet de départager les offres : il faut des propositions établies sur un même montant et un calendrier comparable.
Le Crédit Mutuel présente aussi une assurance de certains crédits professionnels sans formalité médicale, réservée aux clients répondant à ses conditions. Le dispositif mentionne une entreprise cliente depuis au moins 7 ans, avec domiciliation de la majorité du chiffre d’affaires depuis au moins 1 an. D’autres conditions liées à une assurance emprunteur peuvent intervenir : faites confirmer votre situation par le conseiller.
L’enveloppe maximale assurée est de 500 000 € par assuré, reconstituable. L’adhérent doit avoir moins de 62 ans au 31 décembre de l’année, et l’assurance doit être souscrite concomitamment au prêt. Ce montant est une limite d’assurance, pas une promesse de crédit accordé.
Le financement spécialisé et les services associés
AGCO Finance propose le financement de l’achat ou de l’utilisation de matériel dans l’écosystème AGCO, notamment Fendt, Massey Ferguson, Valtra, PTx et AGCO Parts & Service. L’offre peut associer une extension de garantie, de l’entretien et une assurance. Demandez lesquels sont inclus, facultatifs ou facturés séparément, ainsi que les obligations en fin de contrat.
Présent depuis 1990, AGCO Finance revendique plus de 175 000 agriculteurs dans plus de 20 pays. Sa présentation repose sur trois avantages : simplicité du financement, adaptation à l’exploitation et partenariat à long terme. Ces arguments ne remplacent pas l’examen du contrat et de son coût global.
Vérifier si une aide réduit réellement le reste à financer
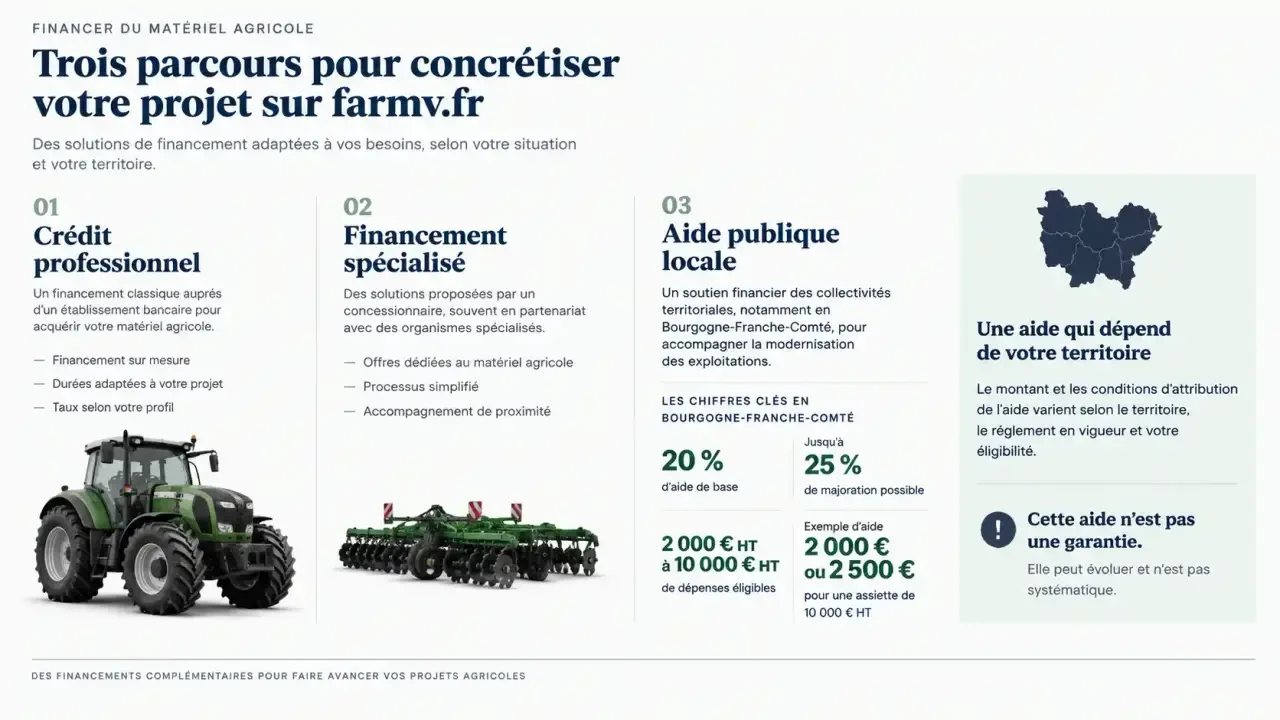
Le dispositif de Bourgogne-Franche-Comté consacré aux petits équipements agricoles est une aide locale, et non une règle applicable partout en France. Il vise des investissements directement liés aux activités culturales, à l’élevage ou à la transformation de produits agricoles à la ferme.
L’équipement doit apporter une plus-value significative et quantifiable, notamment pour la viabilité de l’exploitation, la protection des ressources ou la lutte contre les aléas climatiques. Le simple remplacement et l’équipement courant ne répondent pas à cette logique. Pour étayer votre projet, décrivez la situation actuelle et le résultat attendu avec des indicateurs adaptés : temps de travail, consommation ou pertes évitées, par exemple.
- Taux d’aide : 20 % des dépenses retenues.
- Taux majoré possible : 25 % pour un agriculteur installé depuis moins de 5 ans ou pour les ateliers certifiés en agriculture biologique ou en conversion.
- Plancher des dépenses éligibles : 2 000 € HT.
- Plafond des dépenses subventionnables : 10 000 € HT.
À titre de calcul, une assiette intégralement retenue de 10 000 € HT représente 2 000 € d’aide à 20 %, ou 2 500 € à 25 %. Ce n’est pas une garantie d’attribution. Le plafond porte sur les dépenses subventionnables, pas sur le montant de la subvention.
Un cumul avec une aide départementale est possible sous les conditions du dispositif. Consultez le règlement d’intervention en vigueur pour confirmer l’ouverture de l’aide, l’éligibilité exacte du matériel et les règles à respecter avant toute commande.
Caler les échéances sur les encaissements, pas seulement sur l’année
Une exploitation peut dégager un résultat annuel satisfaisant tout en traversant plusieurs mois tendus. Les achats d’intrants, les délais de paiement, la saisonnalité des ventes et les fluctuations des prix influencent directement la capacité à rembourser. Un échéancier doit donc être confronté à un prévisionnel de trésorerie mensuel.
AGCO Finance présente des paiements pouvant être alignés sur les flux de trésorerie de l’exploitation. Demandez concrètement quelles échéances sont proposées, à quelles dates et avec quel effet sur le coût total. Un report ou une modulation ne doit pas être supposé gratuit ni acquis.
Pensez votre trésorerie comme un canal : le volume d’eau disponible sur l’année ne suffit pas si le débit devient trop faible au moment d’un prélèvement. Repérez les « passages étroits », ces mois où salaires, intrants et remboursement se cumulent avant les ventes. Déplacer une échéance après un encaissement prévisible peut être plus utile qu’une faible baisse de mensualité étalée sur toute l’année.
Testez également un scénario moins favorable : vente décalée, réparation imprévue ou recettes inférieures aux prévisions. Le financement doit laisser une marge de sécurité, sans absorber toute la trésorerie disponible.
Préparer une demande comparable et vérifier l’interlocuteur
Avant de transmettre un dossier à une banque, à un concessionnaire ou à un intermédiaire identifié via farmv.fr, demandez qui prête réellement, qui facture les services et à qui vous communiquez vos documents. Ne présumez ni partenariat, ni taux, ni accord de financement sans confirmation écrite.
Pour faciliter l’étude, préparez les éléments suivants, en faisant confirmer la liste des justificatifs exigés par chaque organisme :
- Un devis détaillant le matériel, ses options et son prix HT et TTC.
- Une présentation de l’exploitation et de l’usage prévu.
- Les éléments comptables et le prévisionnel de trésorerie utiles à l’analyse.
- Le montant de l’apport et les remboursements déjà en cours.
- Pour une aide, la justification du gain attendu et les informations d’éligibilité.
Obtenez enfin une proposition écrite précisant coût total, échéancier, garanties, assurance, services et conditions de sortie. Vérifiez aussi les délais d’instruction et de mise à disposition des fonds. Le bon choix est celui qui finance un équipement utile tout en préservant la capacité de l’exploitation à fonctionner entre deux encaissements.
- Prix du leasing d’un tracteur agricole : le loyer ne dit pas ce que coûtera le rachat - 15 novembre 2026
- Location de tracteur agricole : le prix par jour ne suffit pas pour choisir - 14 novembre 2026
- Subvention matériel agricole 2026 : les équipements à vérifier avant de signer un devis - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Transport de matériel agricole : un devis précis pour maîtriser les surcoûts du convoi exceptionnel
 La bonne marque de tracteur dépend de l’usage, du SAV et de la puissance utile
 Fond mouvant : 3 groupes de lames pour décharger sans basculer
 Pièces pour tracteur agricole : la bonne référence avant le meilleur prix