Simuler un prêt de matériel agricole sans fragiliser la trésorerie
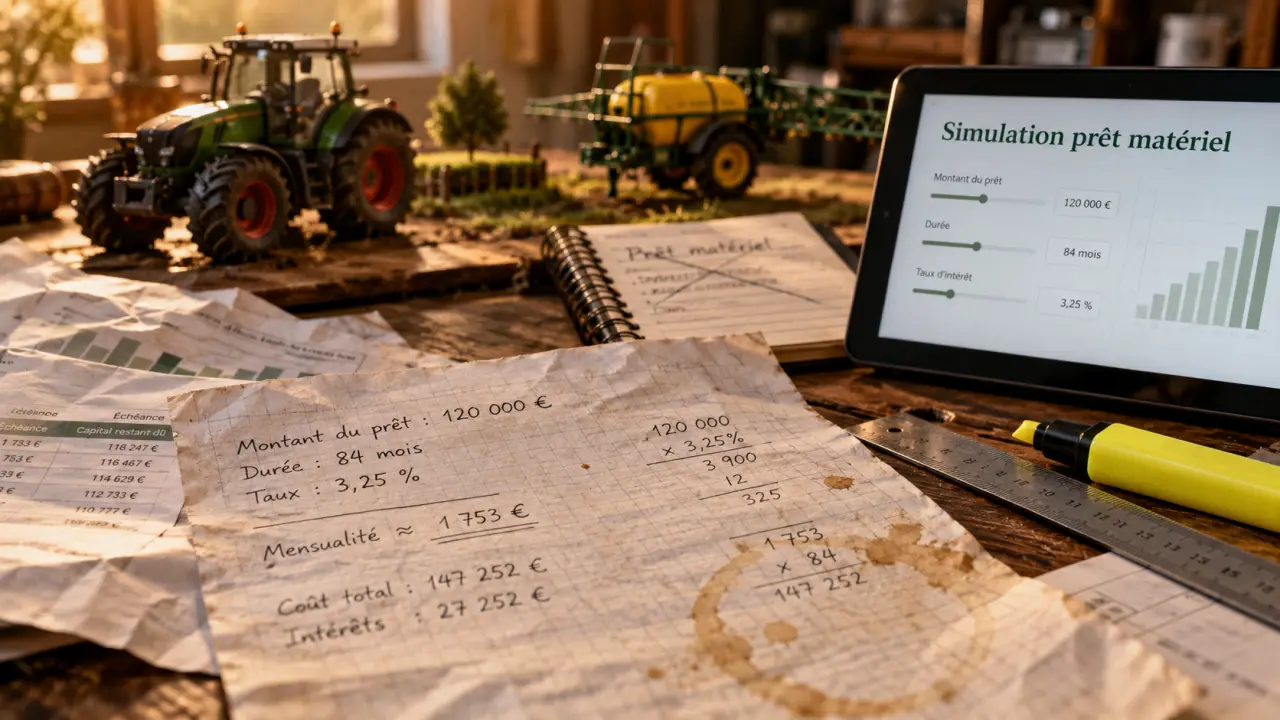
Une simulation de prêt de matériel agricole ne se limite pas à une mensualité. Elle doit vérifier que l’achat d’un tracteur, d’un pulvérisateur, d’une moissonneuse-batteuse ou d’un équipement d’élevage reste supportable lorsque les rendements, les prix de vente ou les aides évoluent. En renseignant le prix du matériel, l’apport, la durée et le taux, vous obtenez une première estimation. L’analyse de votre trésorerie et de votre capacité de remboursement permet ensuite de juger la faisabilité réelle du projet.
Les données à réunir avant de simuler votre financement
Pour obtenir une simulation de prêt matériel agricole utile, partez du coût global du projet et non du seul prix affiché sur le devis. Intégrez les équipements indispensables, les options, les frais liés à la mise en service et les dépenses que l’investissement peut entraîner à court terme. Déduisez ensuite votre apport personnel et les aides déjà acquises. Le montant obtenu correspond au besoin de financement à rechercher.
Mensualité, annuité et coût total : trois résultats à distinguer
La durée, le taux d’intérêt et la fréquence de remboursement déterminent le montant des échéances. Une mensualité faible peut sembler confortable, mais une durée plus longue augmente généralement le coût total du crédit. À l’inverse, des échéances élevées réduisent la durée d’endettement, tout en exerçant une pression plus forte sur la trésorerie.
Une simulation sérieuse doit faire apparaître le montant financé, la mensualité ou l’annuité, les intérêts et le coût total du financement. Le TAEG aide à comparer des offres qui n’intègrent pas les mêmes frais. La durée doit aussi correspondre à l’usage prévu du matériel : un équipement conservé longtemps ne se finance pas nécessairement comme un matériel renouvelé fréquemment.
Tester plusieurs scénarios plutôt qu’une seule hypothèse
Faites varier l’apport, la durée et le taux, puis comparez au moins deux rythmes de remboursement, mensuel et annuel lorsque votre cycle d’encaissement le justifie. Ajoutez un scénario prudent avec une baisse de prix ou de rendement. Vous verrez ainsi l’effet d’une échéance plus élevée, d’un apport réduit ou d’une ressource qui arrive plus tard que prévu.
Le bon financement n’est pas celui qui passe uniquement dans une année favorable. C’est celui qui laisse une marge de manœuvre lorsque le résultat d’exploitation se contracte. Cette comparaison permet aussi de distinguer une mensualité attractive d’un coût total réellement maîtrisé.
Calculer une capacité d’emprunt cohérente avec l’exploitation
La banque s’intéresse à la capacité de remboursement, pas uniquement à la valeur du matériel. L’EBE, ou excédent brut d’exploitation, est un indicateur central : il reflète les ressources dégagées par l’activité avant les remboursements d’emprunts et certains choix personnels ou fiscaux. Il doit toutefois être analysé avec les charges structurelles, le fermage, les emprunts en cours et les prélèvements privés du ménage.
Partir de l’EBE et préserver une réserve de sécurité
Une méthode simplifiée consiste à retirer de l’EBE les prélèvements privés, puis à conserver une marge de sécurité. Place des Terres évoque un ordre de grandeur de 25 000 à 35 000 € par an pour les prélèvements privés et une réserve de 15 % de l’EBE. La somme restante donne une capacité annuelle à mobiliser, dont seule une part doit être consacrée aux nouvelles annuités.
Dans son exemple, un taux de couverture de 70 % est appliqué pour déterminer l’annuité maximale. Ce taux ne remplace pas une analyse personnalisée. Il sert à limiter la part des ressources affectée au remboursement et à conserver une capacité d’absorption pour les charges imprévues ou les variations de revenus.
Imaginez une exploitation comme un réseau de canaux d’irrigation : l’EBE est l’eau disponible, mais chaque canal alimente déjà les charges, le foyer, les échéances existantes et une réserve pour les périodes sèches. Diriger tout le débit vers le nouvel équipement assèche les autres besoins. Cette image aide à ne pas confondre bénéfice comptable ponctuel et liquidité réellement disponible à la date de remboursement.
Un exemple pour passer de l’annuité au montant empruntable
Dans l’exemple de Place des Terres, une exploitation de 100 ha produit 7 t/ha vendues 250 €/t, soit une production brute de 175 000 €. Avec un EBE de 75 000 €, des prélèvements privés de 30 000 € et une marge de sécurité de 11 250 €, la capacité calculée atteint 33 750 € par an.
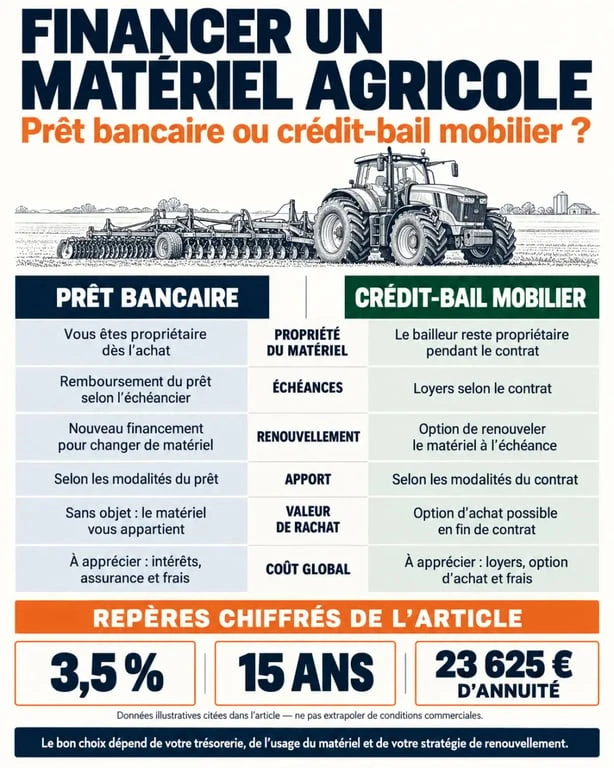
Avec un taux de couverture de 70 %, l’annuité maximale ressort à 23 625 € par an. Sur une hypothèse de 15 ans à 3,5 %, cela correspond à un montant empruntable d’environ 270 000 €. L’exemple montre le passage entre les ressources de l’exploitation, la capacité annuelle disponible et le montant finançable. Vos annuités existantes et la volatilité propre à votre filière doivent toutefois être intégrées au calcul.
Prêt bancaire ou crédit-bail mobilier : choisir selon l’usage du matériel
Le prêt bancaire et le crédit-bail mobilier peuvent financer le même équipement, mais ils ne répondent pas à la même stratégie. Le premier convient souvent à un matériel destiné à rester durablement dans le parc. Le second peut être pertinent lorsque le renouvellement est fréquent, que la préservation de la trésorerie est prioritaire ou que l’exploitation souhaite prévoir une option de rachat en fin de contrat.
Les aides officielles pour s’installer comme jeune agriculteur – Découvrez les conditions, montants et démarches liés à la Dotation Jeune Agriculteur (DJA) et aux autres aides à l’installation agricole.
| Point de comparaison | Prêt bancaire | Crédit-bail mobilier |
|---|---|---|
| Propriété du matériel | L’exploitation devient propriétaire à l’achat. | L’organisme de crédit-bail reste propriétaire pendant le contrat ; une option de rachat peut être prévue. |
| Échéances | Remboursement du capital et des intérêts selon l’échéancier. | Loyers pouvant inclure un premier loyer majoré selon le montage. |
| Renouvellement | Adapté à une conservation longue et à une revente maîtrisée par l’exploitant. | À étudier pour des équipements renouvelés régulièrement. |
| Analyse du coût | Comparer taux, garanties, assurance et coût total. | Comparer loyers, valeur de rachat, conditions de restitution et coût global. |
Le premier loyer majoré peut générer des charges professionnelles déductibles selon la solution retenue et la situation de l’exploitation. Il ne doit toutefois pas être choisi pour son seul effet fiscal : il modifie l’effort de trésorerie initial. Comparez aussi la valeur de rachat, les conditions de cession anticipée et les modalités de restitution du matériel, surtout pour un équipement d’occasion ou très spécifique.
Le choix dépend donc de la durée de détention, de la fréquence de renouvellement et de la priorité donnée à la propriété ou à la préservation de la trésorerie. Dans les deux cas, examinez le coût global plutôt que le seul montant de l’échéance.
Ce que le prêteur vérifiera dans votre dossier
Un dossier solide explique l’utilité économique du matériel et la manière dont l’exploitation absorbera les échéances. La banque ou l’organisme de financement examine la viabilité du projet, l’historique des résultats, les charges, l’endettement existant, l’apport, la qualité du devis et les garanties proposées.
L’âge du matériel, son marché de revente et son adéquation avec la production comptent également. Les revenus variables et les risques liés à une baisse du rendement ou du prix de vente doivent apparaître dans le prévisionnel. Une simulation qui intègre ces hypothèses donne une vision plus crédible de la capacité de remboursement.
Préparer les justificatifs qui rendent la simulation crédible
- Le ou les devis détaillés du concessionnaire ou du fournisseur ;
- Les derniers comptes d’exploitation et un état des emprunts en cours ;
- Un prévisionnel incluant les économies, les gains de productivité ou les recettes attendues ;
- Le plan de financement avec l’apport, les aides sollicitées et le besoin restant ;
- Une projection de trésorerie intégrant les annuités et un scénario défavorable.
L’assurance emprunteur ou l’assurance de crédit professionnel peut sécuriser le remboursement selon les garanties souscrites et les conditions d’adhésion. À titre d’exemple, le Crédit Mutuel indique une enveloppe assurée reconstituable pouvant atteindre 500 000 € par assuré dans certaines conditions.
Vérifiez précisément les exclusions, les délais, les garanties couvertes et l’éventuelle exigence de caution ou de nantissement avant de comparer les propositions. Le coût de l’assurance doit être intégré à l’examen du financement, au même titre que les intérêts et les frais.
Aides et installation : réduire le besoin de financement sans surestimer les ressources
Les aides peuvent améliorer le plan de financement, surtout lors d’une installation. La DJA, ou dotation jeune agriculteur, est indiquée par Place des Terres dans une fourchette de 8 000 à 36 000 € selon la zone. Des prêts bonifiés JA peuvent aussi présenter un écart indicatif de 1 à 2 points sous le marché.
Les dispositifs liés à la PAC, dont le paiement additionnel pour les jeunes agriculteurs sur les 34 premiers hectares, doivent être confirmés au regard de votre éligibilité. Leur montant, leur calendrier et leurs conditions peuvent modifier le besoin de financement, mais ils ne doivent pas être intégrés comme des ressources certaines avant confirmation.
Ne traitez pas une aide en cours d’instruction comme un apport déjà disponible. Dans votre simulation, distinguez les fonds acquis, les aides probables et les aides incertaines. Cette méthode évite de construire une annuité sur une ressource tardive ou conditionnelle.
Pour un projet d’installation, un Point Accueil Installation, votre Chambre d’agriculture et un conseiller financier peuvent vous aider à articuler les aides, le calendrier d’investissement et la demande de prêt. Vous pourrez alors confronter la simulation à la réalité de l’exploitation et ajuster le montant, la durée ou le type de financement avant de vous engager.
Partager cet article
Articles qui pourraient vous intéresser :
 Conduire un tracteur : le permis dépend du statut, des 40 km/h et de la remorque
 Benne céréalière : le volume ne suffit pas pour choisir la bonne charge utile
 Herse à prairie, 1,20 m, 1,60 m ou 2,00 m : plus large ne veut pas toujours dire mieux
 Chambre à air tracteur : la bonne dimension ne suffit pas, la valve peut bloquer le montage